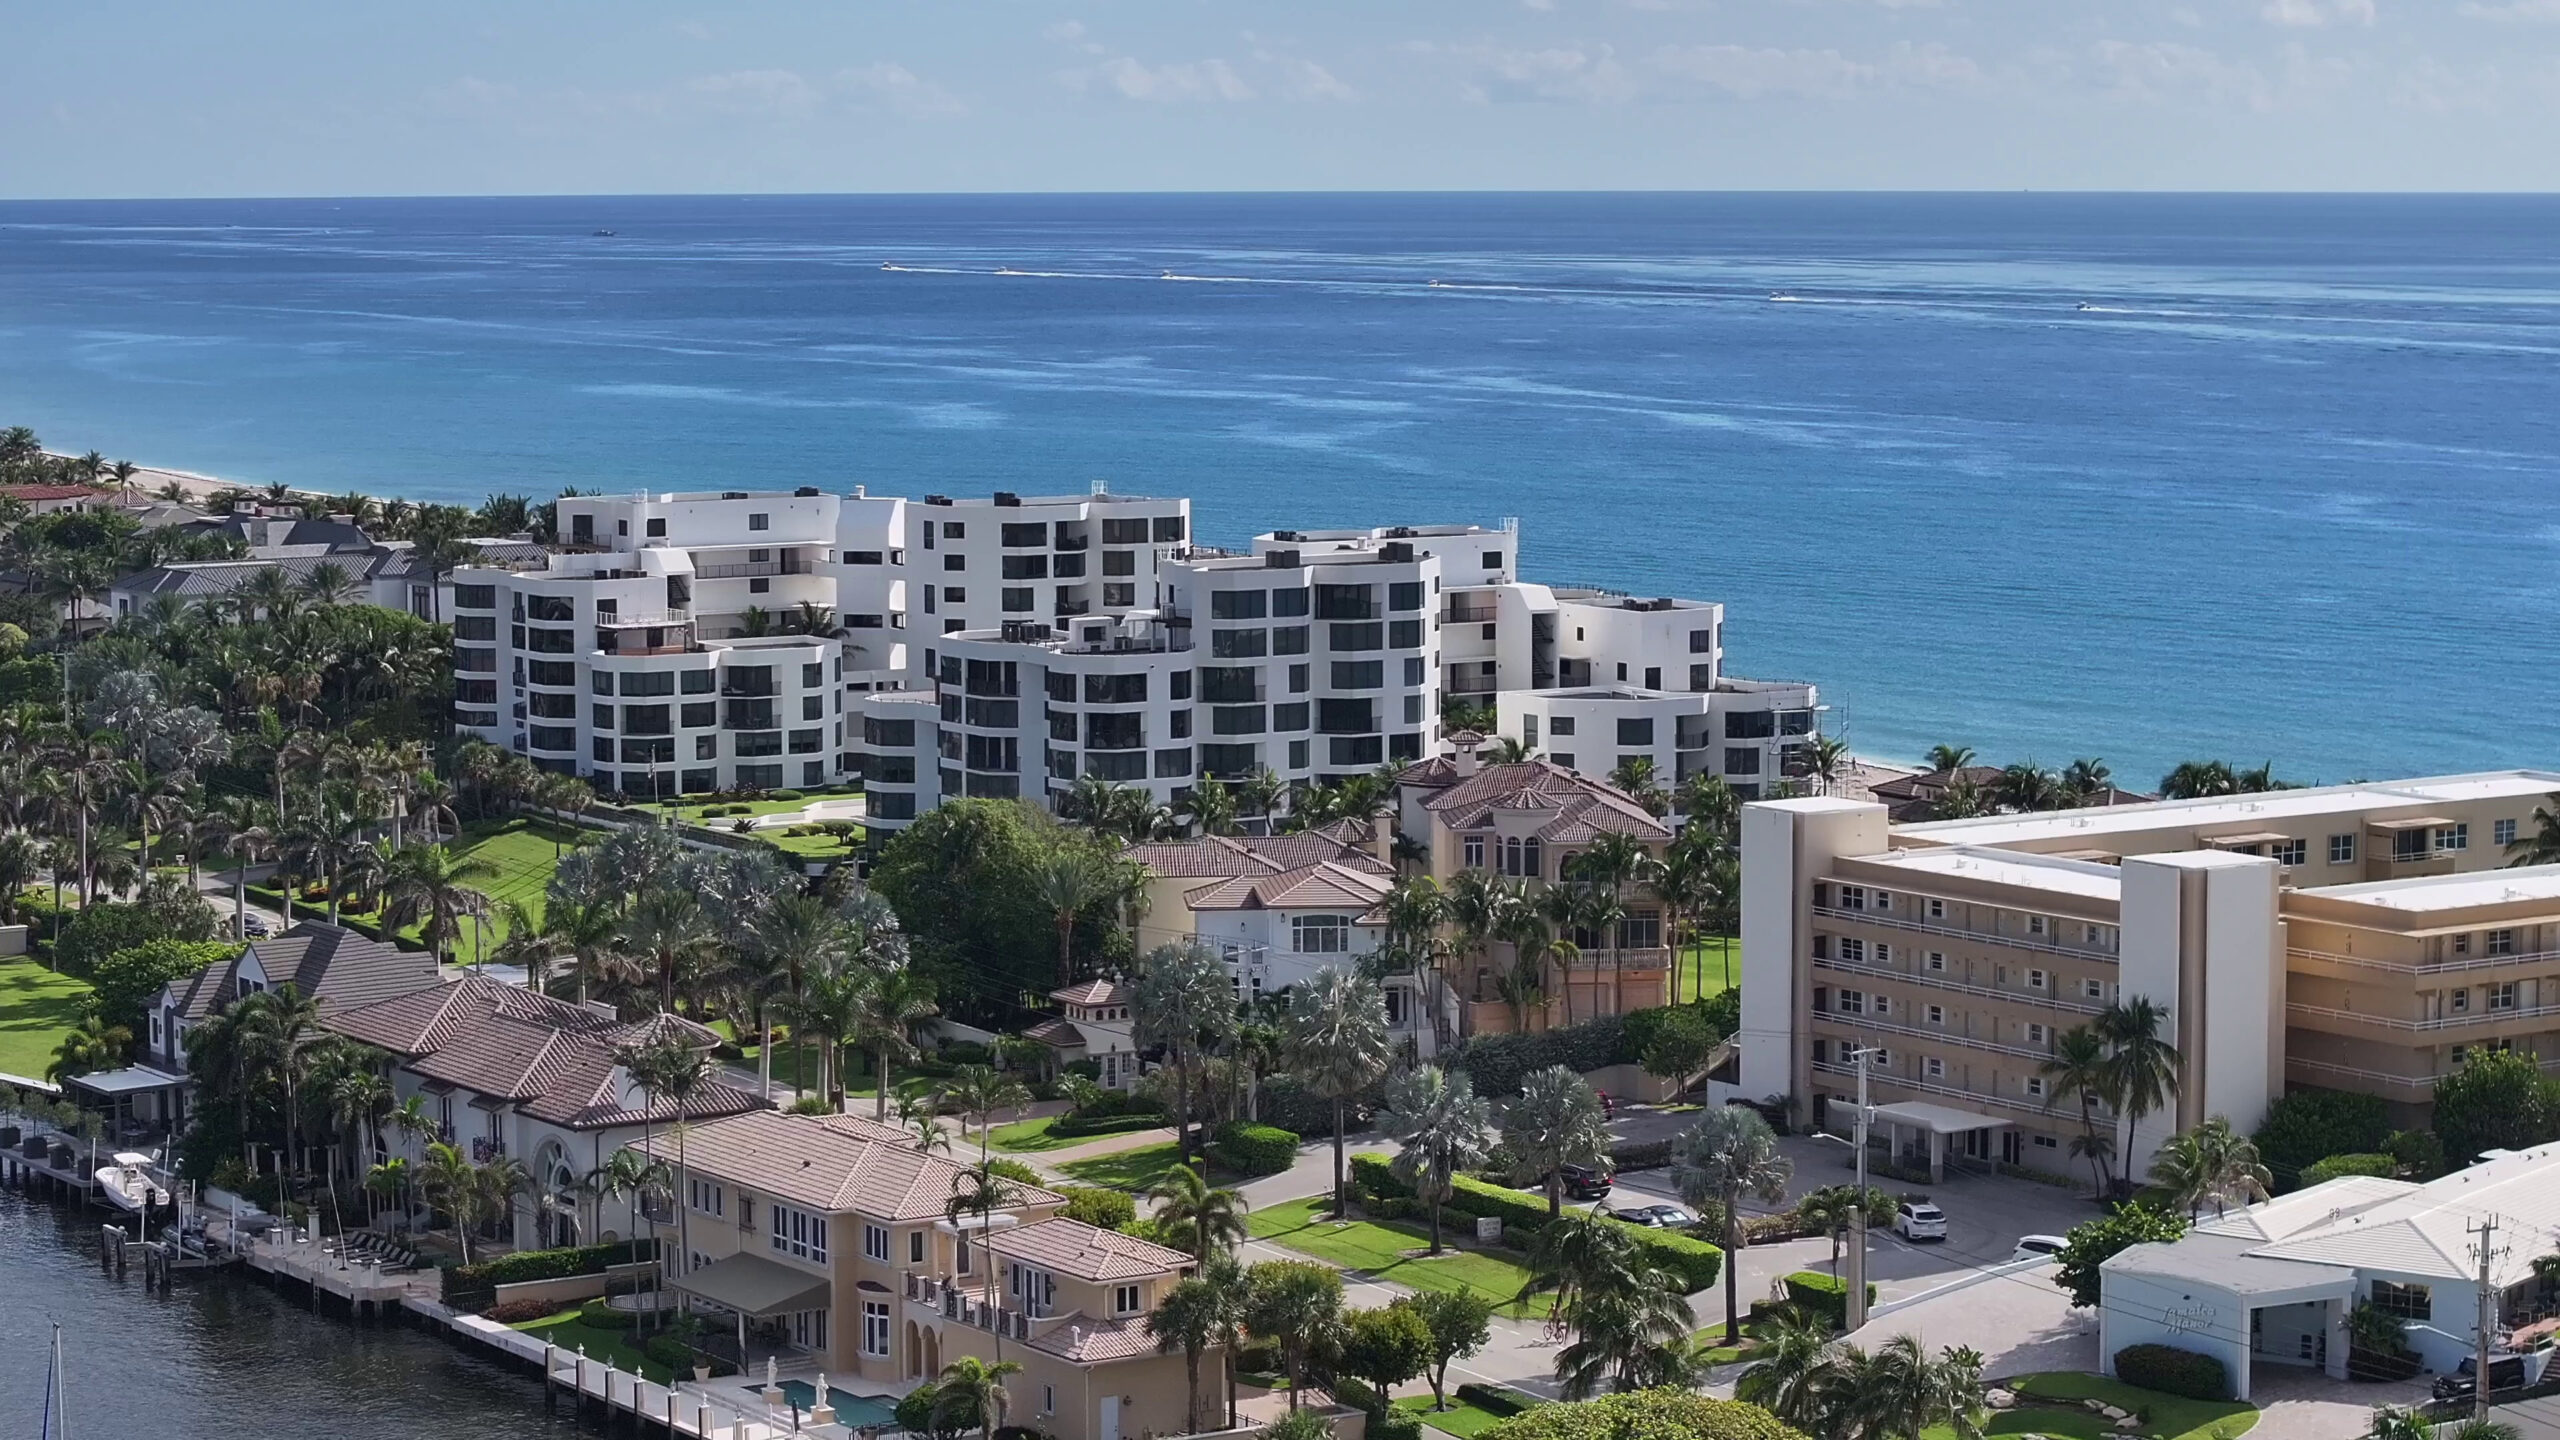
ORANGE COUNTY, California (NV) – Thị trường bảo hiểm nhà ở Florida đang ổn định trở lại sau nhiều năm các hãng bảo hiểm rút khỏi tiểu bang. Gần 20 hãng gia nhập hoặc quay lại thị trường, giúp người mua nhà có thêm lựa chọn và giảm nguy cơ giao dịch bị đình trệ vì không tìm được bảo hiểm.
Theo bài viết của HousingWire công bố ngày 2 Tháng Chín, sự cải thiện bắt đầu sau các đợt cải cách luật bảo hiểm từ năm 2022 đến năm 2023. Tuy nhiên, các chuyên gia cảnh báo một số hợp đồng có mức phí thấp lại cung cấp ít quyền lợi hơn trước, nên người mua cần xem kỹ phạm vi bảo hiểm trước khi ký.
Ông Mark Friedlander, giám đốc cao cấp phụ trách truyền thông của Viện Thông Tin Bảo Hiểm, cho biết ngành bảo hiểm Florida hiện có tình trạng tài chính vững nhất trong hơn một thập niên. Vài năm trước, giới chuyên môn từng lo ngại một trận bão lớn có thể khiến thêm nhiều hãng bảo hiểm mất khả năng hoạt động.
Riêng trong năm 2022, ít nhất tám hãng bảo hiểm tại Florida mất khả năng thanh toán và phải ngừng hoạt động. Nhiều công ty còn lại ngừng nhận khách hàng mới hoặc áp dụng tiêu chuẩn xét duyệt nghiêm ngặt, khiến chủ nhà khó tìm được bảo hiểm phù hợp.
Citizens giảm hơn 1 triệu hợp đồng
Khi các hãng tư nhân rút lui, Công Ty Bảo Hiểm Tài Sản Citizens phải tiếp nhận phần lớn khách hàng bị từ chối. Đây là hãng bảo hiểm do tiểu bang hậu thuẫn, dành cho những căn nhà không tìm được bảo hiểm trên thị trường tư nhân.
Vào lúc thị trường khó khăn nhất trong năm 2023, Citizens có khoảng 1.4 triệu hợp đồng, chiếm 15% thị trường bảo hiểm nhà ở Florida. Theo ông Friedlander, việc một hãng bảo hiểm cuối cùng lại giữ thị phần lớn như vậy cho thấy thị trường tư nhân khi ấy gặp vấn đề nghiêm trọng.
Đến Tháng Bảy năm 2026, Citizens chỉ còn khoảng 278,000 hợp đồng, giảm 80% so với mức cao nhất năm 2023. Như vậy, hơn 1 triệu hợp đồng được chuyển khỏi Citizens trong vòng ba năm, phần lớn sang các hãng bảo hiểm tư nhân.
Gần 20 hãng bảo hiểm gia nhập hoặc quay lại Florida trong thời gian này. Ông Friedlander nhận định Citizens đang trở về đúng chức năng ban đầu, tiếp nhận những căn nhà có mức rủi ro mà các hãng tư nhân không muốn bảo hiểm.
Phí bảo hiểm bắt đầu hạ nhiệt
Số hãng bảo hiểm nhiều hơn giúp chủ nhà có thêm báo giá để so sánh. Trước đây, một số người từng bị tăng phí tới 200% nhưng không tìm được công ty khác nhận bảo hiểm căn nhà.
Bà Emily Ernst, quản lý dịch vụ khu vực Tampa của World Insurance Associates, cho biết phí bảo hiểm hiện dễ chịu hơn thời điểm khủng hoảng. Năm 2023, mức phí trung bình tại Florida lên khoảng $7,800 một năm.
Tuy nhiên, phí bảo hiểm khó trở lại mức khoảng $1,000 từng phổ biến vào năm 2019. Lạm phát, vật liệu xây dựng đắt hơn và các tiêu chuẩn xây nhà chống bão khiến chi phí sửa chữa hoặc xây lại nhà tăng cao. Những chi phí ấy tiếp tục được các hãng bảo hiểm tính vào mức phí của khách hàng.
Luật mới thu hút các hãng bảo hiểm trở lại Florida
Các chuyên gia cho rằng những thay đổi luật pháp từ năm 2022 tạo điều kiện để thị trường phục hồi. Florida siết quy định về việc chuyển quyền yêu cầu bồi thường cho bên thứ ba, chi phí luật sư và các vụ đòi bồi thường liên quan đến mái nhà.
Tiểu bang cũng dành $2 tỷ hỗ trợ tái bảo hiểm tạm thời và $150 triệu cho chương trình giúp chủ nhà gia cố nhà cửa trước bão. Những đạo luật tiếp theo chấm dứt quy định buộc hãng bảo hiểm phải trả toàn bộ phí luật sư của người kiện trong một số vụ tranh chấp, đồng thời tăng trách nhiệm của hãng bảo hiểm và các biện pháp bảo vệ khách hàng.
Năm 2020, Florida chiếm 79% số vụ kiện về bồi thường tài sản trên toàn nước Mỹ, dù chỉ có khoảng 10% số yêu cầu bồi thường. Đến năm 2025, tỷ lệ vụ kiện tại Florida giảm còn 41%.
Trước khi luật thay đổi, chủ nhà có thể chuyển quyền yêu cầu bồi thường cho nhà thầu sửa mái. Nhà thầu sau đó có quyền kiện hãng bảo hiểm về khoản bồi thường. Trong một số trường hợp, hãng bảo hiểm phải trả toàn bộ phí luật sư của bên kiện dù số tiền tòa tuyên chỉ cao hơn đề nghị ban đầu của hãng bảo hiểm một khoản rất nhỏ.
Giao dịch mua nhà thuận lợi hơn
Sự trở lại của các hãng bảo hiểm giúp người mua biết sớm hơn chi phí thực tế của căn nhà. Trong thời gian khủng hoảng, một căn nhà có thể chỉ nhận được một hoặc hai báo giá bảo hiểm, thậm chí không có hãng nào chấp nhận.
Hiện nay, người mua có thể nhận được một danh sách báo giá để so sánh mức phí, tiền khấu trừ và phạm vi bảo hiểm. Điều này giúp họ tính chính xác hơn tổng chi phí sở hữu nhà trước khi đưa ra đề nghị mua.
Các chuyên viên địa ốc tại Florida thường chuyển báo cáo kiểm tra nhà cho hãng bảo hiểm ngay sau khi nhận được, thậm chí trước khi người mua đề nghị giá. Họ cũng yêu cầu người bán cung cấp hợp đồng bảo hiểm lũ lụt và bản tóm tắt mức bảo hiểm hiện có, nhằm sớm xác định những trở ngại có thể ảnh hưởng đến giao dịch.
Phí thấp chưa chắc đem lại quyền lợi tốt
Bà Gina Clausen Lozier, luật sư đại diện cho người mua bảo hiểm tại Florida, cảnh báo số hãng tham gia thị trường tăng lên chưa thể bảo đảm rằng các hợp đồng hiện nay tốt hơn trước. Một số hợp đồng cung cấp ít quyền lợi hơn loại hợp đồng được bán cách đây năm hoặc sáu năm.
Mức phí hấp dẫn có thể đi kèm phạm vi bảo hiểm hẹp, tiền khấu trừ cao hoặc nhiều trường hợp bị loại trừ. Người mua cần kiểm tra hợp đồng có bảo hiểm thiệt hại do gió bão, nước, mái nhà và chi phí xây lại hay không. Họ cũng cần biết số tiền phải tự trả bao nhiêu trước khi hãng bảo hiểm bắt đầu bồi thường.
Thị trường bảo hiểm Florida phục hồi giúp người mua nhà có thêm lựa chọn và dễ hoàn tất giao dịch hơn. Tuy nhiên, quyết định chỉ dựa vào mức phí thấp có thể khiến chủ nhà thiếu bảo hiểm khi thiệt hại xảy ra. Giá bảo hiểm, tiền khấu trừ và phạm vi bồi thường cần được xem xét cùng lúc với giá nhà, thuế địa ốc và chi phí bảo trì trước khi người mua đưa ra quyết định. (Ng.Tr.) [t.c.]