ORANGE COUNTY, California (NV) – Đối với hầu hết mọi người, mua nhà sẽ là giao dịch tài chính lớn nhất trong đời. Nó cũng thường được coi là con đường để xây dựng sự giàu có và làm tăng giá trị tài sản ròng, theo các chuyên gia tài chính.
CNBC cho hay, trong quý thứ hai năm 2024, các chủ nhà ở Mỹ có vay thế chấp đạt tổng giá trị vốn chủ nhà hơn $17,600 tỷ, theo CoreLogic. Vốn chủ nhà tăng thêm $1,300 tỷ trong quý thứ hai năm nay, tăng trưởng 8.0% so với năm trước.
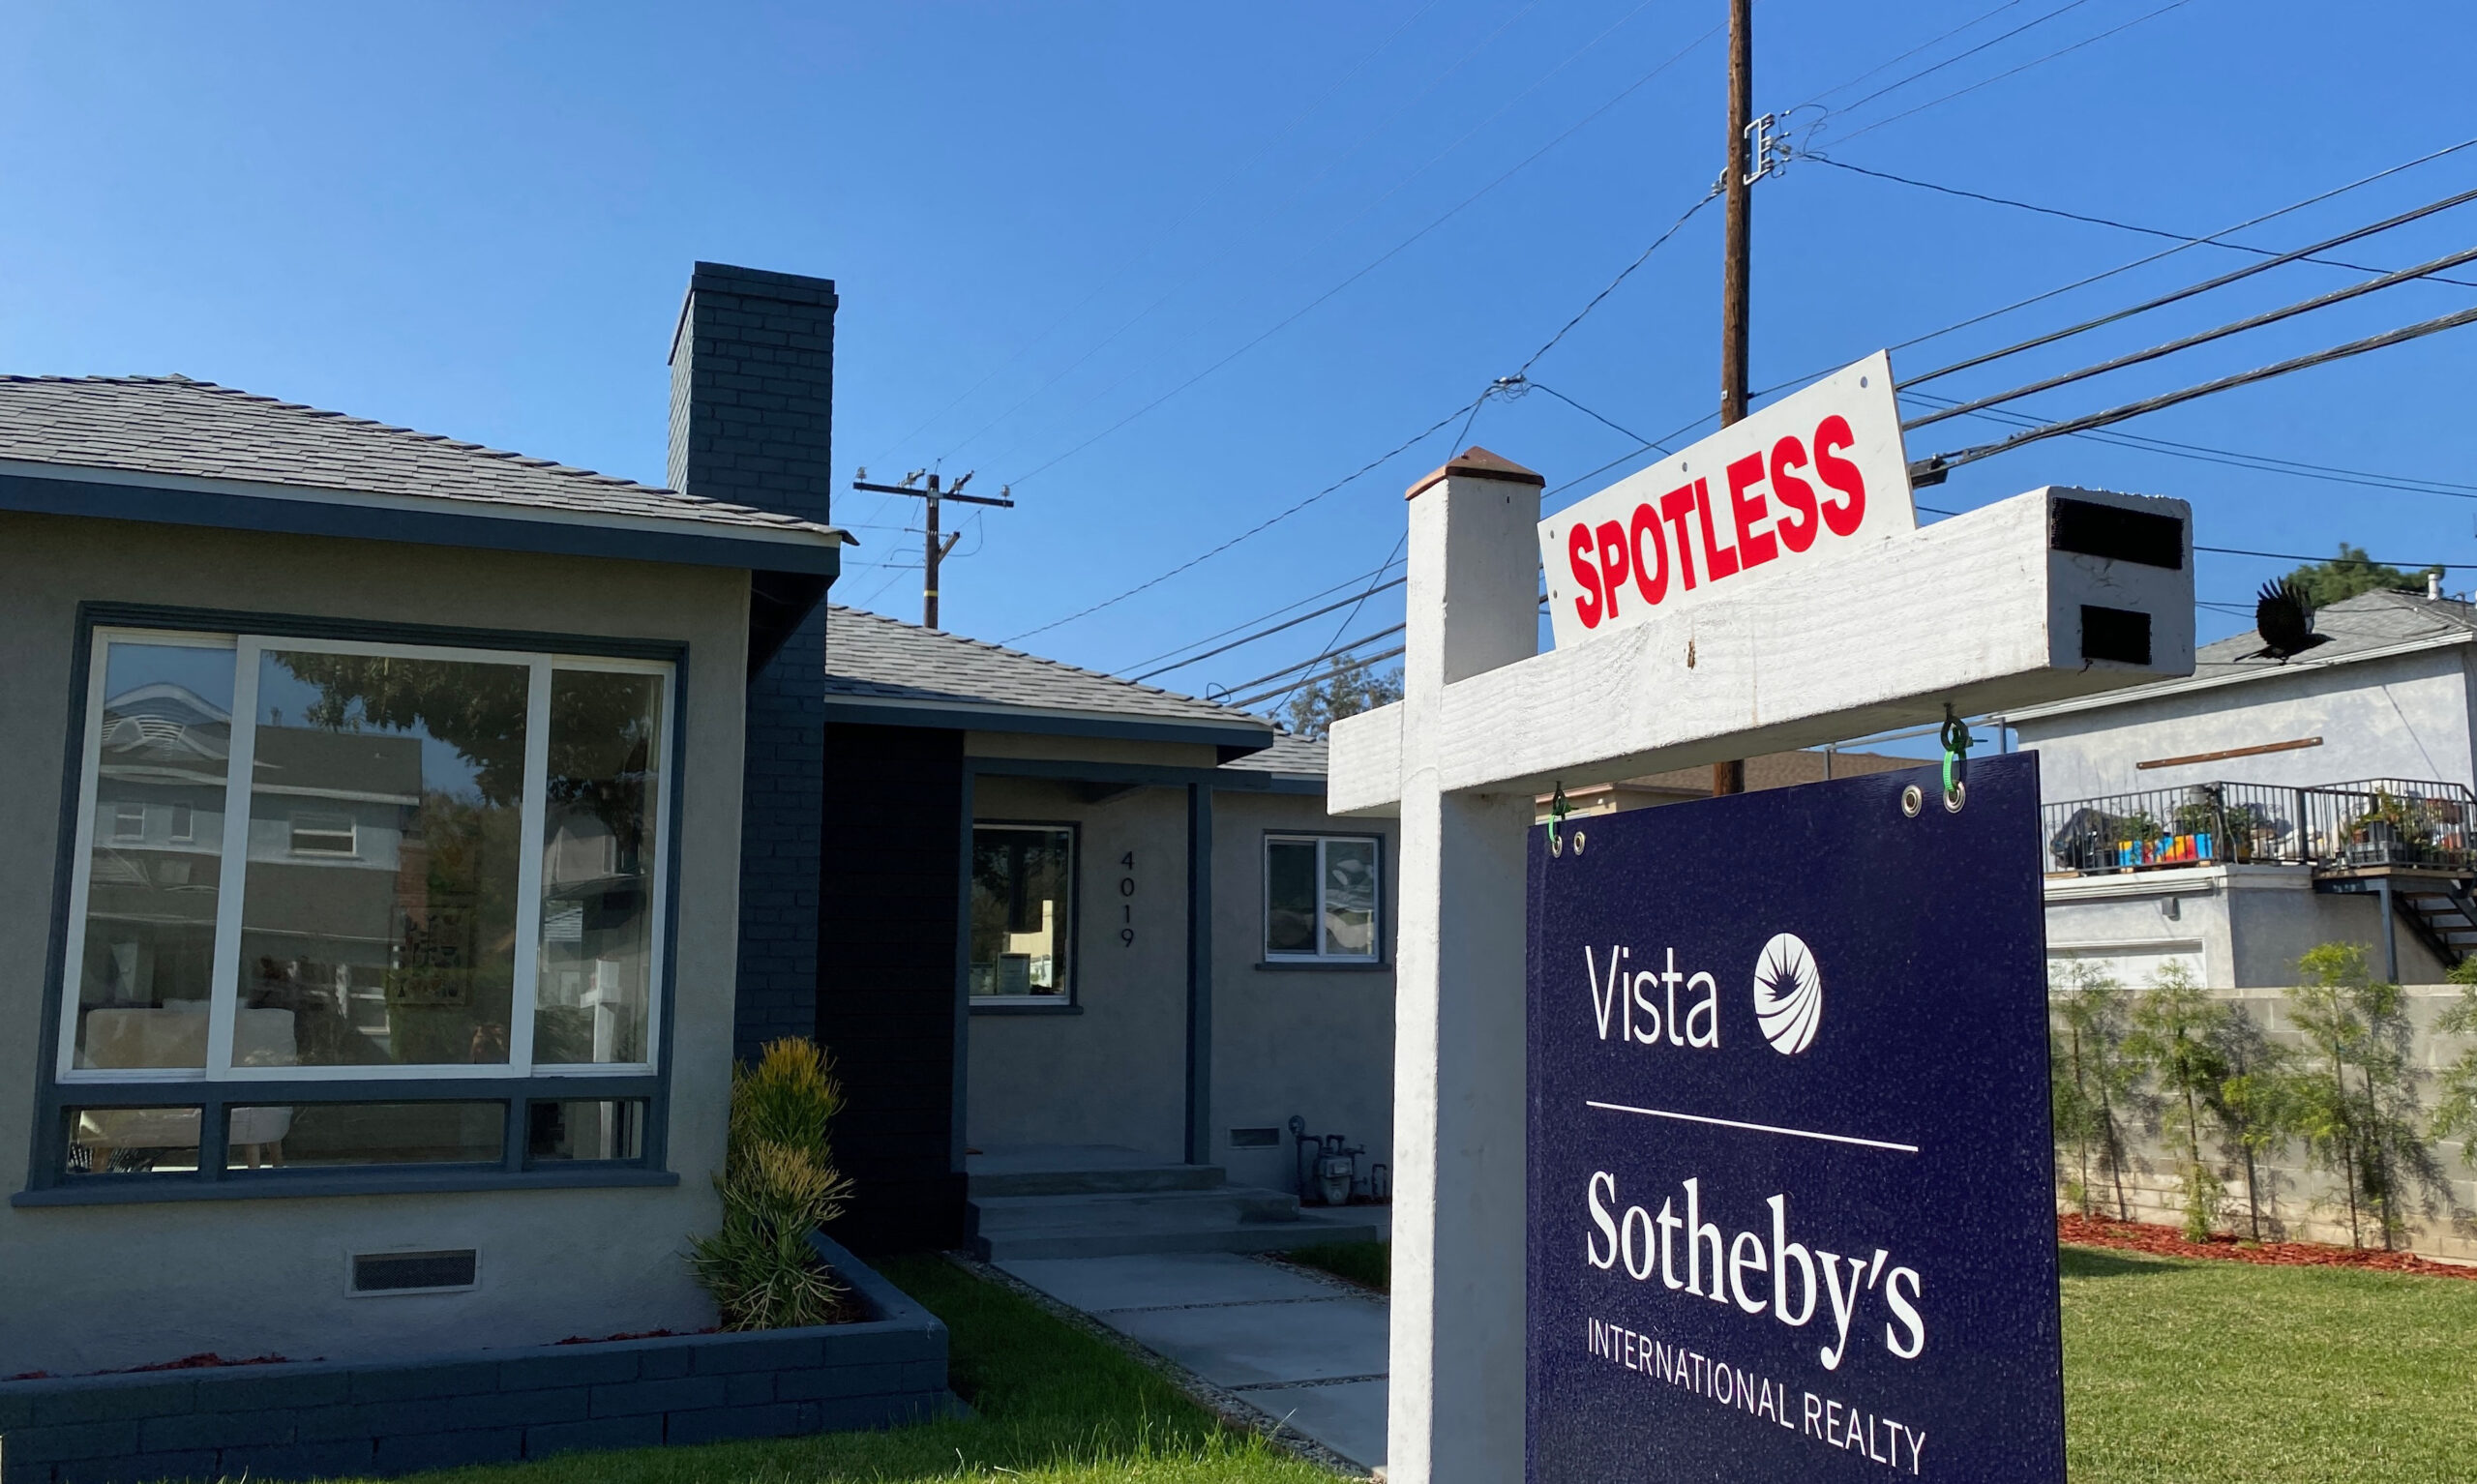
Hiểu một cách đơn giản, vốn chủ nhà là chênh lệch giữa giá trị căn nhà và số tiền còn nợ trên khoản vay thế chấp.
Cách người mới trở thành chủ nhà tạo ra vốn chủ nhà
Tuy nhiên, các chủ nhà không tích lũy vốn chủ nhà ngay trong một sớm một chiều.
“Lúc mới mua nhà, khoản vay thường khá lớn, và người mua không có vốn chủ nhà gì ở thời điểm đó,” Steven LaRosa, giám đốc kiêm quản lý cấp cao về danh mục đầu tư của Edgemoor Investment Advisors, trụ sở ở Bethesda, Maryland, chia sẻ.
Công ty này đứng hạng 14 trong danh sách CNBC Financial Advisor 100 năm 2024.
Chủ nhà có thể thấy vốn chủ nhà và tài sản ròng của họ tăng lên sau năm đến 10 năm. Tốc độ tăng vốn chủ nhà phụ thuộc vào nhiều yếu tố như tiền trả trước, kỳ hạn vay, điểm tín dụng và giá trị địa ốc tăng.
Bạn có thể có vốn chủ nhà ngay lập tức khi đặt cọc mua nhà. Giả sử bạn mua căn nhà giá $250,000 và đặt cọc $17,500. Vốn chủ nhà ban đầu của bạn là $17,500, theo Freddie Mac.
Sau đó, vốn chủ nhà tiếp tục tăng khi bạn trả các khoản vay thế chấp. Khoản thanh toán hàng tháng sẽ bao gồm tiền lãi và một khoản làm giảm nợ gốc.
Ví dụ: Trong năm đầu của khoản vay thế chấp $400,000 kỳ hạn 30 năm với lãi suất 5%, khoản thanh toán hàng tháng là $2,147.29, theo LendingTree. Khoảng $480.62 được trả vào nợ gốc, trong khi $1,666.67 dành để trả cho tiền lãi, theo phân tích.
Số tiền trả vào nợ gốc sẽ tăng dần theo thời gian của khoản vay.
Sở hữu nhà giúp bạn tăng giá trị tài sản ròng vì bạn có thể xây dựng vốn chủ nhà thông qua các khoản trả thế chấp, làm tăng giá trị tài sản của bạn khi địa ốc tăng giá, các chuyên gia cho biết. Khác với tiền thuê nhà chỉ là chi phí định kỳ, sở hữu nhà là cách tiết kiệm bắt buộc, góp phần đáng kể vào việc xây dựng tài sản.
Theo Urban Institute, trong 33 năm qua, chênh lệch tài sản trung vị (median) giữa chủ nhà và người thuê nhà đã tăng 70% lên đến $390,000.
Và khi bạn trả dần khoản vay thế chấp mỗi tháng và giá trị nhà tăng, tài sản ròng của bạn cũng sẽ tăng lên trong tương lai, LaRosa giải thích.
“Đây là cách tăng giá trị tài sản ròng qua thời gian,” LaRosa nói. “Nhưng lúc đầu, trong một hoặc hai năm sau khi mua nhà, tài sản ròng của bạn có thể bị âm.”
Điều gì xảy ra trong những năm đầu khi làm chủ nhà
Giả sử bạn mua căn nhà giá $250,000 và đặt cọc 20%, tương đương $50,000, Stephen Cohn, đồng sáng lập kiêm đồng chủ tịch của Sage Financial Group ở West Conshohocken, Pennsylvania, cho biết. “Tài sản thực trên bảng cân đối của bạn là $50,000,” ông nói. “Không phải $250,000.”
Điều thực sự xảy ra là số tiền mặt bạn trả trước giờ đã trở nên mất thanh khoản, nghĩa là không còn dễ sử dụng như trước, theo nhà hoạch định tài chính Shaun Williams, cố vấn và đối tác của Paragon Capital Management ở Denver.
Ngoài ra, các chi phí liên quan ban đầu như chi phí hoàn tất giao dịch và bảo hiểm quyền sở hữu có thể làm giảm giá trị tài sản ròng của bạn trong ngắn hạn vì bạn phải chi thêm tiền, CFP Jeffrey Hanson, đối tác của Traphagen Financial Group ở Oradell, New Jersey, nói.
“Bạn không tích lũy được vốn chủ nhà từ khoản trả thế chấp hàng tháng trong năm đến bảy năm đầu,” Cohn nói với CNBC.
“Phải mất thời gian để thực sự xây dựng vốn chủ nhà trong căn nhà qua các khoản trả thế chấp,” Hanson nói. (Ng.Tr) [kn]