ORANGE COUNTY, California (NV) – Ngày càng có nhiều chủ nhà vay tiền dựa trên giá trị tài sản đang tăng, cho thấy giai đoạn tồi tệ nhất của tình trạng suy giảm sửa chữa đã qua.
Theo báo The Wall Street Journal, các nhà phân tích và giám đốc điều hành ngành xây dựng dự đoán lãi suất giảm sẽ thúc đẩy sự phục hồi trong năm tới về chi tiêu cho làm lại bếp mới, phòng tắm và hiên, phục hồi một nguồn hoạt động kinh tế và lợi nhuận thị trường chứng khoán đáng tin cậy.
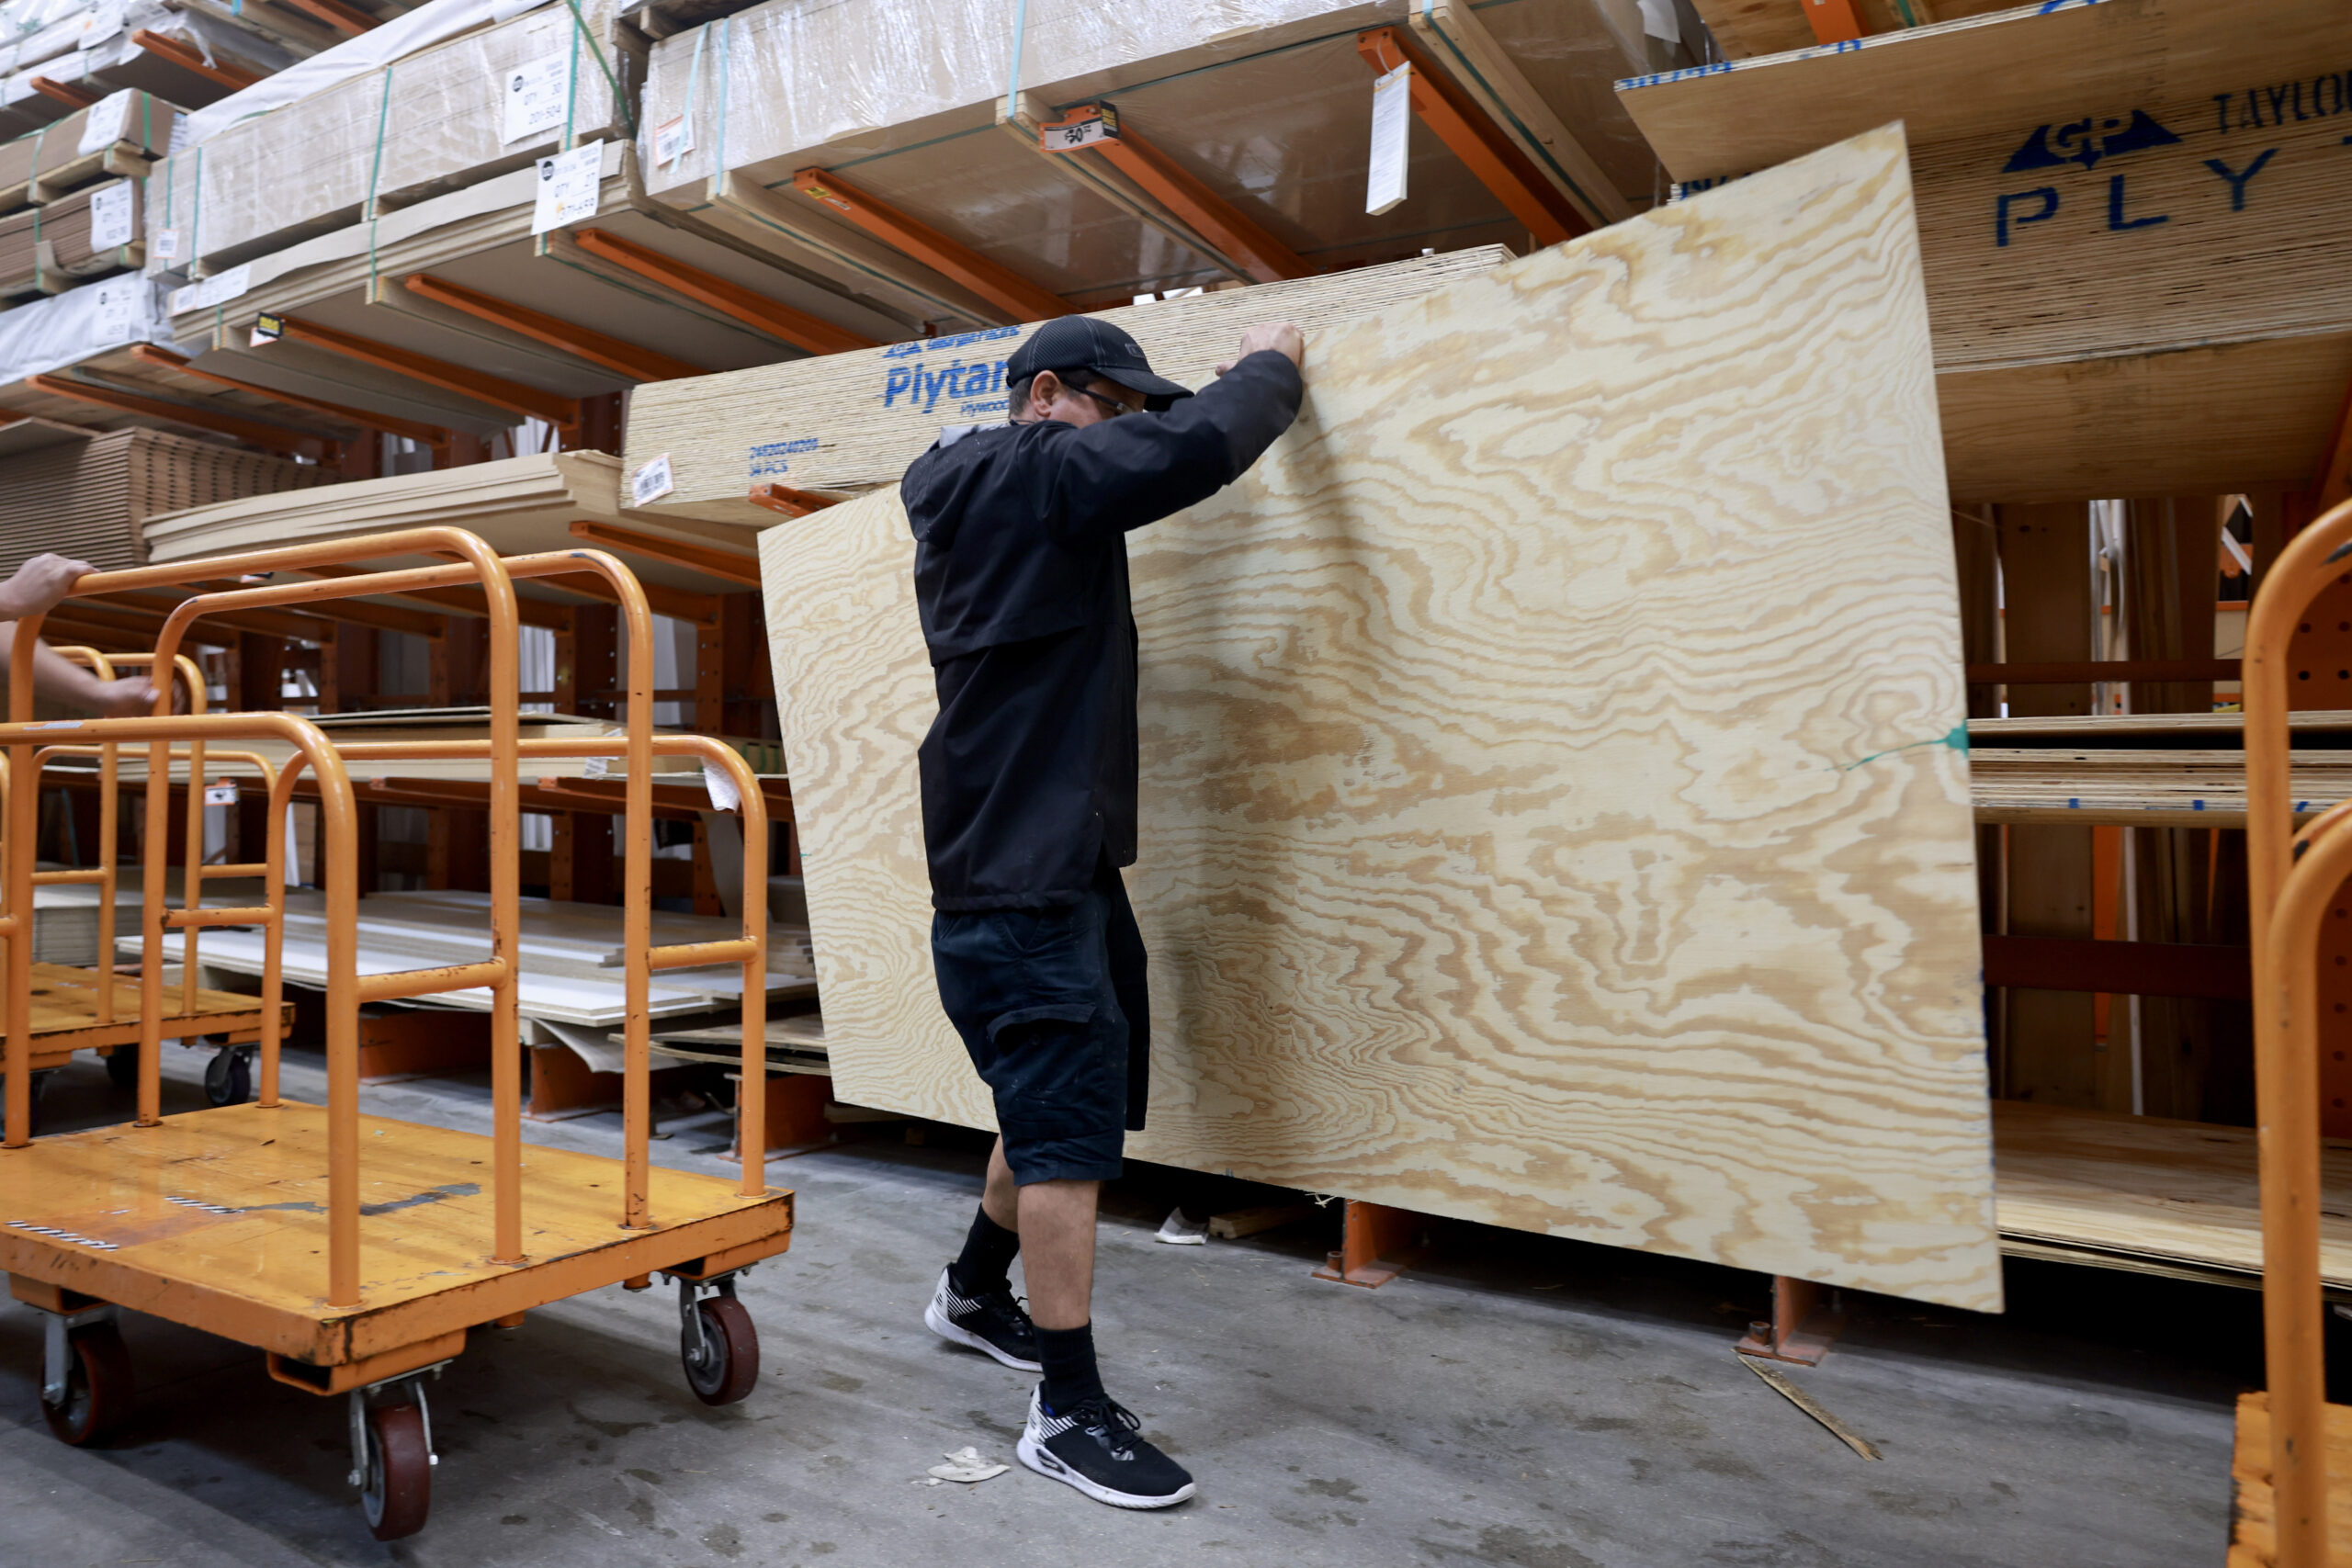
Chi tiêu cho sửa chữa và nâng cấp nhà ở đã bùng nổ trong thời kỳ đại dịch, khi người Mỹ bị buộc phải ở nhà. Sau đó, nó đã giảm lần đầu tiên kể từ hậu quả của cuộc khủng hoảng thế chấp năm 2008, do chi phí vay cao nhất trong một thế hệ làm giảm doanh số bán nhà và làm cho việc vay vốn chủ nhà trở nên đắt đỏ để trả cho các dự án lớn.
Hiện nay, với việc Cục Dự Trữ Liên bang (Fed) giảm lãi suất, lượng vốn chủ nhà mà người Mỹ tích lũy nhờ giá trị căn nhà tăng mạnh đang trở nên dễ dàng tiếp cận với chi phí rẻ.
Chỉ số dự báo chi tiêu sửa chữa và nâng cấp gần đây nhất dự đoán sẽ tăng trưởng trở lại vào mùa Hè năm sau. Chi tiêu dự kiến sẽ đạt mức $477 tỷ vào thời điểm này năm sau, theo Joint Center for Housing Studies của Harvard University công bố tuần trước. Con số này gần với mức kỷ lục $487 tỷ một năm trước, trước khi lãi suất cao gây ảnh hưởng.
Việc doanh số bán nhà lao dốc đã làm giảm công việc sửa sang chuẩn bị rao bán nhà ra thị trường và của người mua muốn nâng cấp nhà theo sở thích. Trong khi đó, lãi suất cao làm cho việc vay dựa trên vốn chủ sở hữu tích luỹ được trong căn nhà trở nên không hấp dẫn. Vay vốn chủ nhà là một cách phổ biến để chi trả cho các dự án lớn.
Mặc dù sự suy giảm chỉ tương đối nhẹ và được dự đoán sẽ chỉ tồn tại trong thời gian ngắn, sự sụt giảm từ mức cao kỷ lục đã ảnh hưởng đến các doanh nghiệp sản xuất sản phẩm xây dựng.
Các xưởng cưa, nơi 40% sản phẩm của họ được tiêu thụ cho các công việc sửa chữa và nâng cấp, đã đóng cửa và cắt giảm sản xuất trên khắp miền Bắc Mỹ.
Nhà bán buôn True Value vừa nộp đơn phá sản theo Chương 11 vào tuần trước và đã được mua lại bởi đối thủ Do it Best. Một số cổ phiếu tăng mạnh trong thời kỳ đại dịch, như Pool Corp. và công ty sàn nhựa tổng hợp Trex, đã giảm năm nay, lần lượt mất 10% và 24%.
Chi phí vay thấp và lệnh yêu cầu ở nhà đã thúc đẩy nhiều dự án nâng cấp nhà trong thời kỳ đại dịch. Tuy nhiên, trong hai năm qua, chi phí tài chính đắt đỏ đã khiến nhiều người hoãn lại các dự án sửa chữa và nâng cấp lớn, ngay cả khi giá trị nhà của họ vẫn tiếp tục tăng, theo John Burns Research & Consulting.
Người Mỹ hiện có hơn $35,000 tỷ trong vốn chủ sở hữu nhà, tăng 81% từ cuối năm 2019, theo Fed. Trung bình, mỗi chủ nhà Mỹ có khoảng $400,000, theo ước tính của John Burns.
“Chúng tôi nghĩ rằng có khoảng $30 tỷ chi tiêu sửa chữa nhà đang bị hoãn lại, chờ được sử dụng,” Matthew Saunders, phó chủ tịch cấp cao về nghiên cứu sản phẩm xây dựng của John Burns, cho biết.
Công ty gần đây đã khảo sát 475 hộ gia đình cho biết họ đang chờ lãi suất giảm để sử dụng hạn mức tín dụng vốn chủ nhà để tài trợ cho các dự án. Hộ gia đình được chia thành hai nhóm: những người trong độ tuổi 30 dự tính dự án tiêu tốn khoảng $60,000 và các chủ nhà lớn tuổi đang nhắm tới các nâng cấp với chi phí gần $30,000.
Nhóm đầu tiên bị thúc đẩy bởi hôn nhân, con cái và thay đổi sự nghiệp. Họ ít nhạy cảm với lãi suất hơn và có xu hướng sửa chữa sớm hơn, Saunders nói. Nhóm thứ hai thì chi phí vay ảnh hưởng đến thời điểm họ làm hiên hoặc chi mạnh tay cho một nhà bếp mới nhiều hơn.
Số lượng tái cấp vốn rút tiền mặt đã tăng 50% trong Tháng Chín so với một năm trước và cao hơn 6% so với Tháng Tám, theo công ty phần mềm thế chấp Optimal Blue.
Với khoảng $7 tỷ, các khoản vay rút tiền mặt thấp hơn nhiều so với $35 tỷ đã rút vào Tháng Tám năm 2021. Tuy nhiên, đây là con số cao nhất kể từ Tháng Chín năm 2022 và gần gấp đôi mức thấp của Tháng Mười Hai năm ngoái. Sự gia tăng đáng chú ý khi mùa sửa chữa nhà vào mùa Hè đang dần kết thúc và khoản vay kiểu này thường chậm lại, Brennan O’Connell, giám đốc giải pháp dữ liệu của Optimal Blue, cho biết.
Nhiều người rút tiền mặt có thể đã mua nhà trong hai năm qua và đang lần đầu tiên có cơ hội giảm khoản thanh toán hàng tháng và rút tiền mặt để nâng cấp nhà, ông nói. Hàng triệu người khác đã vay các khoản thế chấp lãi suất thấp trong thời kỳ đại dịch có thể sẽ vay thêm khoản vay thứ hai vào nhà thay vì thay thế khoản tài chính với lãi suất rẻ đã có. Hiệu ứng khóa lãi suất có thể khiến nhiều người không muốn chuyển đến nhà mới mà thay vào đó mở rộng hoặc nâng cấp căn nhà họ đang sở hữu.
“Động lực để làm điều đó chưa bao giờ lớn hơn lúc này,” O’Connell nói. “Mọi người có thể sẽ không bao giờ từ bỏ khoản vay thế chấp 2.5% hoặc 2.75% của họ.”
Một rủi ro cho sự phục hồi là những người có dự định sửa chữa nhà vẫn tiếp tục chờ đợi đến khi chi phí vay chạm đáy, Kurt Yinger, nhà phân tích sản phẩm xây dựng của D.A. Davidson, cho biết.
Trong tháng này, lãi suất thế chấp đã đảo ngược một số mức giảm mùa Hè vì dữ liệu việc làm mạnh mẽ đã khiến các nhà giao dịch trái phiếu suy nghĩ lại về tốc độ cắt giảm lãi suất.
“Hành động này khiến nhiều người hơi lo ngại về thời gian,” Yinger nói. (Ng.Tr) [kn]