ORANGE COUNTY, California (NV) – Cử tri Florida sẽ bỏ phiếu ngày 3 Tháng Mười Một để quyết định có tăng mức miễn thuế địa ốc cho nhà ở chính hay không. Nếu Tu Chính Án 3 được thông qua, phần giá trị nhà được miễn thuế sẽ tăng lên $150,000 vào năm 2027 và $250,000 vào năm 2028, giúp chủ nhà đủ điều kiện giảm tiền thuế phải trả. Thay đổi này áp dụng cho các khoản thuế địa ốc không dành cho trường học.
Tu chính án cần ít nhất 60% số phiếu thuận để được thông qua. Ngoài tăng mức miễn thuế cho nhà ở chính, đề xuất cũng giảm giới hạn tăng giá trị tính thuế hằng năm đối với nhà cho thuê, nhà thứ hai, địa ốc thương mại và đất trống.
Theo Hiệp Hội Môi Giới Địa Ốc Florida (FAR), luật sư chuyên về thuế French Brown đã giải thích các thay đổi này tại hội thảo trực tuyến ngày 1 Tháng Mười. FAR đã chính thức ủng hộ tu chính án và đang vận động cử tri bỏ phiếu thuận.
Miễn thuế trên phần giá trị nhà lớn hơn
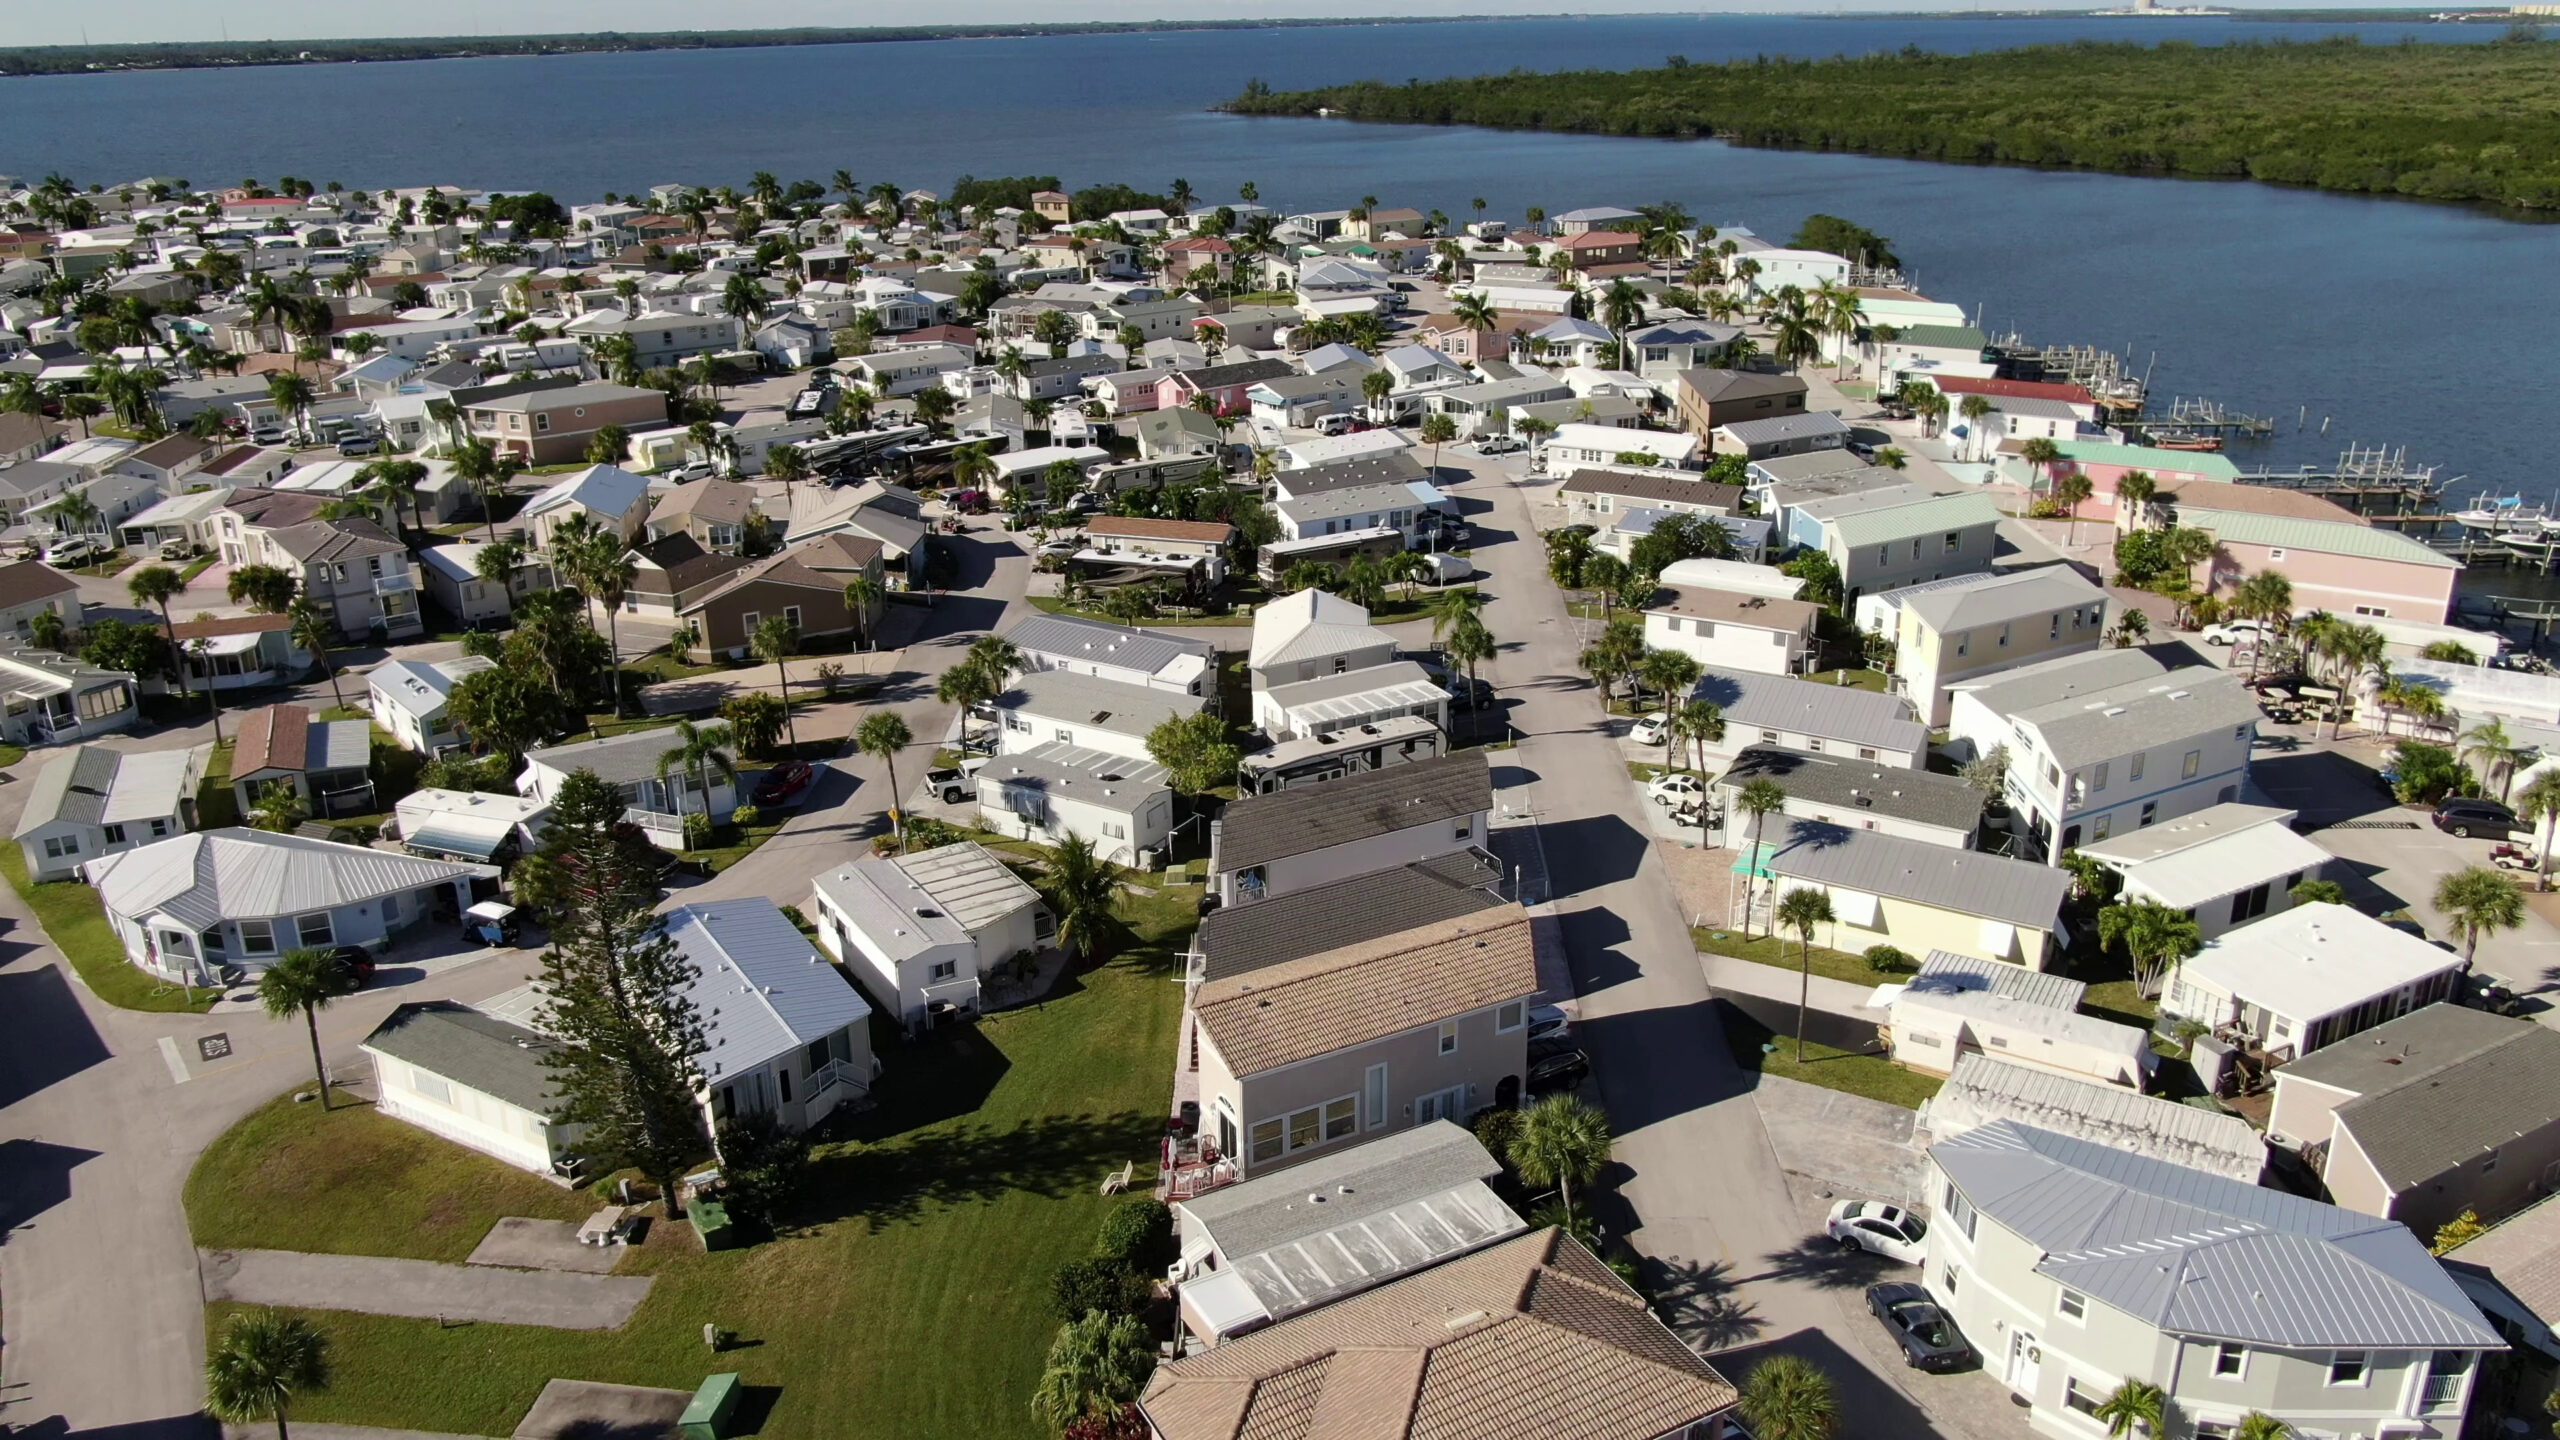
Hiện nay, nhà ở chính đủ điều kiện được miễn thuế trên phần giá trị tối đa $51,411 đối với các khoản thuế địa ốc không dành cho trường học. Nếu Tu Chính Án 3 được thông qua, mức miễn trừ sẽ tăng lên $150,000 từ ngày 1 Tháng Giêng, 2027, và $250,000 từ ngày 1 Tháng Giêng, 2028, sau đó được điều chỉnh theo lạm phát từ năm 2029.
Mức miễn trừ là phần giá trị nhà được trừ ra trước khi tính thuế. Chẳng hạn, căn nhà được định giá $300,000 để tính thuế sẽ chỉ chịu thuế ngoài trường học trên $50,000 sau khi áp dụng mức miễn trừ $250,000. Số tiền tiết kiệm thực tế tùy thuộc giá trị nhà được dùng để tính thuế, các khoản miễn trừ khác và thuế suất địa phương. Những khoản phí hoặc khoản thu riêng không dựa trên giá trị tài sản vẫn phải thanh toán.
Thuế dành cho trường học tiếp tục áp dụng mức miễn trừ $25,000 theo quy định hiện hành. Do đó, nhà có giá trị tính thuế từ $250,000 trở xuống vẫn có thể phải trả thuế trường học dù được miễn toàn bộ thuế ngoài trường học.
Giảm giới hạn tăng giá trị tính thuế
Đối với địa ốc không phải nhà ở chính, tu chính án đề xuất giảm mức tăng tối đa của giá trị được định để tính thuế mỗi năm từ 10% xuống 5%. Quy định áp dụng cho nhà cho thuê, nhà thứ hai, địa ốc thương mại và đất trống, đối với phần thuế không dành cho trường học.
Giới hạn 5% áp dụng cho mức tăng giá trị tài sản được dùng để tính thuế. Hóa đơn thực tế vẫn phụ thuộc thuế suất do địa phương quyết định và các khoản thu khác.
Chương trình Save Our Homes dành cho nhà ở chính tiếp tục được duy trì. Chương trình giới hạn mức tăng giá trị được định để tính thuế mỗi năm ở 3% hoặc mức lạm phát, tùy mức nào thấp hơn. Quyền chuyển phần lợi ích thuế đã tích lũy sang nhà ở chính mới cũng được giữ nguyên.
Điều kiện cư trú để hưởng mức miễn thuế mới
Nếu tu chính án được thông qua, người đang hưởng miễn thuế nhà ở chính sẽ tự động nhận mức miễn trừ mới trên thông báo thuế địa ốc dự kiến, theo FAR. Chủ nhà không cần nộp đơn lại.
Người xác lập nơi cư trú thường xuyên tại Florida chậm nhất ngày 31 Tháng Mười Hai, 2026, sẽ được hưởng mức miễn trừ cao hơn sau khi đáp ứng các điều kiện về nhà ở chính. Quy định này áp dụng cả với người đang thuê nhà và mua nhà sau đó. Ông Brown khuyến nghị người thuê giữ bằng chứng cư trú như bằng lái xe, đăng ký cử tri hoặc hóa đơn điện nước.
Người chuyển đến Florida từ ngày 1 Tháng Giêng, 2027, phải hưởng mức miễn trừ thấp hơn trong bốn năm đầu được miễn thuế nhà ở chính, sau đó mới nhận mức cao hơn từ năm thứ năm. Thời gian chờ được tính từ năm bắt đầu hưởng miễn trừ, nên người chuyển đến nhưng chưa mua nhà sẽ chưa bắt đầu tích lũy thời gian này.
Giảm thuế chủ nhà, địa phương phải cân đối ngân sách
Theo ông Brown, nguồn thu thuế địa ốc của chính quyền địa phương Florida đã tăng từ khoảng $32 tỷ lên $60 tỷ trong bảy năm, nhanh hơn tốc độ tăng dân số và lạm phát. Ông cho rằng từng thành phố và quận hạt sẽ phải xem lại ngân sách, xác định các khoản chi ưu tiên nếu tu chính án được thông qua.
Đề xuất quy định những mục đích sử dụng nguồn thu thuế địa ốc của quận và thành phố, bao gồm an toàn công cộng, giáo dục, cơ sở hạ tầng, tài nguyên thiên nhiên, trả nợ trái phiếu, phúc lợi hưu trí và hoạt động chính quyền. Tuy nhiên, tu chính án không bảo đảm một mức ngân sách tối thiểu cho từng dịch vụ.
Tác động sẽ khác nhau giữa các địa phương, tùy nguồn thu và tỉ lệ nhà ở chính trong tổng số tài sản chịu thuế. Khoản giảm thuế thực tế của từng chủ nhà cũng phụ thuộc các quyết định ngân sách và thuế suất về sau.
Tu Chính Án 3 có thể giúp chủ nhà đủ điều kiện trả ít thuế địa ốc hơn, nhưng cũng làm giảm nguồn thu của chính quyền địa phương. Cử tri cần cân nhắc khoản tiết kiệm này cùng nguy cơ địa phương phải tăng các khoản thu khác hoặc cắt giảm dịch vụ để cân đối ngân sách. (Ng.Tr.) [t.c.]